Domain dispute-resolution.de kaufen?
Wir ziehen mit dem Projekt
dispute-resolution.de um.
Sind Sie am Kauf der Domain
dispute-resolution.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dispute-resolution.de kaufen?
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **

Ähnliche Suchbegriffe für Versteuern Taxable
Top-Angebote
Produkte zum Begriff Versteuern Taxable:
-
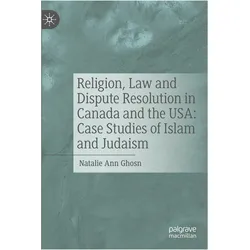
Religion, Law and Dispute Resolution in Canada and the USA: Case Studies of Islam and Judaism, Fachbücher von Natalie Ann GhosnDas Fachbuch "Religion, Law and Dispute Resolution in Canada and the USA: Case Studies of Islam and Judaism" von Natalie Ann Ghosn bietet eine umfassende Analyse der Wechselwirkungen zwischen Religion, Recht und Konfliktlösung in Nordamerika. Es untersucht spezifische Fallstudien zu den Religionen Islam und Judentum und beleuchtet, wie religiöse Überzeugungen und Praktiken die rechtlichen Rahmenbedingungen und die Streitbeilegung in Kanada und den USA beeinflussen. Mit einem klaren Fokus auf die Sozialwissenschaften, insbesondere auf die Bereiche Politik und Staat, bietet das Buch wertvolle Einblicke in die Herausforderungen und Chancen, die sich aus der Interaktion von religiösen und rechtlichen Systemen ergeben. Der kartonierte Einband und die englische Sprache machen das Werk zugänglich für ein breites Publikum, das sich für die komplexen Beziehungen zwischen Religion und Recht interessiert. Mit 200 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Forschende und Fachleute, die sich mit den Themen Religion, Recht und interkulturelle Konfliktlösung auseinandersetzen.124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
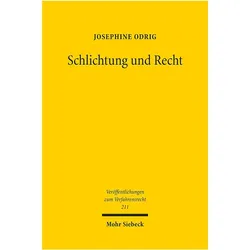
Schlichtung und Recht, Fachbücher von Josephine OdrigSchlichtung ist ein häufig verwendeter Begriff für die einvernehmliche Streitlösung. Weniger bekannt ist, dass die Streitschlichtung ein selbständiges Verfahren darstellt, was unter anderem auf fehlende gesetzliche Regelungen zurückzuführen ist. Josephine Odrig beschäftigt sich mit der Definition und den rechtlichen Grundlagen des Schlichtungsverfahrens. Im Mittelpunkt steht die Zwitterstellung der Schlichtung zwischen Gerichtsverfahren und privatautonomen Verhandlungen. Die Autorin verortet das Verfahren im deutschen Rechtsschutzsystem und stellt klar, welches Recht auf das Schlichtungsverfahren anzuwenden ist. Sie leitet eigenständige Verfahrensprinzipien her und entwickelt Kriterien für die Rechtsanwendung in Theorie und Praxis. Hilfestellungen erhält auch die Legislative durch einen Gesetzesvorschlag inklusive Erläuterungen, wie die Einhaltung der Verfahrensprinzipien gesichert werden kann. Die Arbeit wurde mit dem Promotionspreis 2024 des Fachbereichs Rechtswissenschaft der Friedrich-Alexander-Universität Erlangen-Nürnberg und dem Rödl-Preis 2024 ausgezeichnet.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
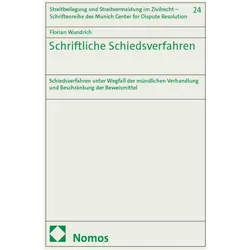
Schriftliche Schiedsverfahren, Fachbücher von Florian WundrichDas Fachbuch "Schriftliche Schiedsverfahren" von Nomos bietet eine umfassende Analyse der Schiedsverfahren, die ohne mündliche Verhandlung durchgeführt werden. Es behandelt die spezifischen Rahmenbedingungen und die Einschränkungen hinsichtlich der Beweismittel, die in solchen Verfahren zur Anwendung kommen. Mit einem klaren Fokus auf das Zivilrecht und den wirtschaftlichen Kontext richtet sich das Buch an Fachleute und Studierende, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen möchten. Das Werk ist in deutscher Sprache verfasst und umfasst 233 Seiten, die in einer kartonierten Ausgabe präsentiert werden. Die erste Auflage, die im Jahr 2025 veröffentlicht wurde, bietet aktuelle und relevante Informationen zu einem zunehmend wichtigen Thema im Bereich Wirtschaft und Recht. Die strukturierte Darstellung und die fundierte Analyse machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit den Herausforderungen und Möglichkeiten schriftlicher Schiedsverfahren beschäftigen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drittfinanzierung von Schiedsverfahren, Fachbücher von Johannes VeigelDie Drittfinanzierung von Schiedsverfahren spielt in der schiedsrechtlichen Praxis eine immer wichtigere Rolle. In Deutschland ist diese Form der Prozessfinanzierungsmöglichkeit derzeit nicht reguliert. Auch die Rechtsnatur des Prozessfinanzierungsvertrags ist umstritten. Die Arbeit nimmt eine kollisions- und sachrechtliche Einordnung des Prozessfinanzierungsvertrags vor und stellt die Auswirkungen und potenziellen Interessenskollisionen dar, die durch die Drittfinanzierung eines Schiedsverfahrens entstehen können. Im Mittelpunkt der Arbeit steht die rechtsvergleichende Analyse der Regulierungsansätze Singapurs, Hongkongs und Nigerias, die als erste Gesetzgeber die Drittfinanzierung von Schiedsverfahren explizit reguliert haben. Zuletzt untersucht die Arbeit, ob eine Regulierung der Drittfinanzierung von Schiedsverfahren in Deutschland angezeigt ist und ob aus den Ergebnissen des Rechtsvergleichs Ansätze für eine etwaige Regulierung entnommen werden können.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Sind Spesen zu versteuern?
Spesen sind grundsätzlich steuerpflichtig, da sie als Einnahmen angesehen werden, die der Arbeitnehmer erhalten hat. Allerdings gibt es bestimmte Spesen, die steuerfrei bleiben können, wenn sie beruflich veranlasst sind und nachgewiesen werden können. Dazu gehören beispielsweise Reisekosten, Verpflegungsmehraufwendungen oder Übernachtungskosten. Es ist wichtig, alle Spesen ordnungsgemäß zu dokumentieren und entsprechende Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um beruflich veranlasste Ausgaben handelt. Es empfiehlt sich, bei Unsicherheiten bezüglich der steuerlichen Behandlung von Spesen einen Steuerberater oder das Finanzamt zu konsultieren. **
Sind Bonuszahlungen zu versteuern?
Sind Bonuszahlungen zu versteuern? Ja, Bonuszahlungen sind in der Regel steuerpflichtig. Sie gelten als Einkommen und müssen daher in der Einkommenssteuererklärung angegeben werden. Die genaue Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Bonus, dem individuellen Steuersatz und eventuellen Freibeträgen. Es ist wichtig, Bonuszahlungen korrekt zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Wie werden Mieteinnahmen versteuern?
Mieteinnahmen müssen in Deutschland grundsätzlich versteuert werden. Dabei werden sie als Einkünfte aus Vermietung und Verpachtung in der Anlage V der Einkommensteuererklärung angegeben. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Vermieters. Zudem können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Es ist wichtig, alle Einnahmen und Ausgaben genau zu dokumentieren, um eine korrekte Steuererklärung abgeben zu können. Es empfiehlt sich, einen Steuerberater zu konsultieren, um mögliche Steuervorteile optimal zu nutzen und steuerliche Fallstricke zu vermeiden. **
Top-Angebote
Produkte zum Begriff Versteuern Taxable:
-
Trainingshandbuch Interkulturelle Mediation und Konfliktlösung, Fachbücher von Claude-Hélène MayerDas Trainingshandbuch der Autorin Claude-Hélène Mayer, nun in dritter, aktualisierter Auflage, stellt den Themenkomplex der interkulturellen Mediation in Form trainingsorientierter und praxisnaher, kurzer theoretischer Inputs und praktischer, selbstreflexiver Übungen dar. Dabei gliedert sich das Buch in vier aufeinander aufbauende und doch einzeln anwendbare Bausteine: Konflikt, Mediation, interkulturelle Mediation und Lösungsoptionen. Die Bausteine sind als Trainingsmaterialien für Seminare, Workshops, Weiter- und Ausbildungen in den Bereichen interkultureller Konfliktlösung und Mediation sowie in interkulturellen Trainings und Coachings einsetzbar. Sie stellen ausserdem Materialien für den Einsatz in der schulischen bzw. universitären Arbeit zur interkulturellen Kommunikation und Konfliktlösung bereit. Darüber hinaus können sie als autodidaktische Lernmaterialien für alle Personen dienen, die im Bereich von Training, Beratung, Coaching, Lehre und Mediation ihre persönlichen Kompetenzen für die interkulturelle Praxis erweitern möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
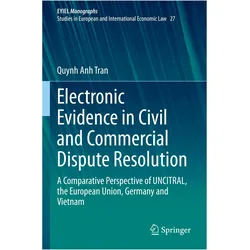
Electronic Evidence in Civil and Commercial Dispute Resolution, Fachbücher von Quynh Anh TranDas Buch "Electronic Evidence in Civil and Commercial Dispute Resolution" bietet eine umfassende Analyse der Rolle elektronischer Beweismittel in zivil- und handelsrechtlichen Streitigkeiten. Angesichts des rasanten Wachstums der Informationstechnologie hat sich die Art und Weise, wie rechtliche Verfahren durchgeführt werden, erheblich verändert. Dieses Werk beleuchtet die aktuellen Regelungen von UNCITRAL, der Europäischen Union, Deutschland und Vietnam und untersucht die grundlegenden Aspekte von Beweismitteln sowie die spezifischen Herausforderungen, die mit der Nutzung elektronischer Beweismittel verbunden sind. Es wird erörtert, wie die Effektivität der Beweissicherung mit dem Schutz grundlegender Rechte, insbesondere der Privatsphäre und des Datenschutzes, in Einklang gebracht werden kann. Darüber hinaus werden Themen wie die Authentifizierung und Zulässigkeit elektronischer Beweismittel sowie die Beweislast behandelt. Das Buch schliesst mit Vorschlägen zur Förderung der Nutzung elektronischer Beweismittel in diesen Rechtsbereichen ab.146,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Religion, Law and Dispute Resolution in Canada and the USA: Case Studies of Islam and Judaism, Fachbücher von Natalie Ann GhosnDas Fachbuch "Religion, Law and Dispute Resolution in Canada and the USA: Case Studies of Islam and Judaism" von Natalie Ann Ghosn bietet eine umfassende Analyse der Wechselwirkungen zwischen Religion, Recht und Konfliktlösung in Nordamerika. Es untersucht spezifische Fallstudien zu den Religionen Islam und Judentum und beleuchtet, wie religiöse Überzeugungen und Praktiken die rechtlichen Rahmenbedingungen und die Streitbeilegung in Kanada und den USA beeinflussen. Mit einem klaren Fokus auf die Sozialwissenschaften, insbesondere auf die Bereiche Politik und Staat, bietet das Buch wertvolle Einblicke in die Herausforderungen und Chancen, die sich aus der Interaktion von religiösen und rechtlichen Systemen ergeben. Der kartonierte Einband und die englische Sprache machen das Werk zugänglich für ein breites Publikum, das sich für die komplexen Beziehungen zwischen Religion und Recht interessiert. Mit 200 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Forschende und Fachleute, die sich mit den Themen Religion, Recht und interkulturelle Konfliktlösung auseinandersetzen.124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schlichtung und Recht, Fachbücher von Josephine OdrigSchlichtung ist ein häufig verwendeter Begriff für die einvernehmliche Streitlösung. Weniger bekannt ist, dass die Streitschlichtung ein selbständiges Verfahren darstellt, was unter anderem auf fehlende gesetzliche Regelungen zurückzuführen ist. Josephine Odrig beschäftigt sich mit der Definition und den rechtlichen Grundlagen des Schlichtungsverfahrens. Im Mittelpunkt steht die Zwitterstellung der Schlichtung zwischen Gerichtsverfahren und privatautonomen Verhandlungen. Die Autorin verortet das Verfahren im deutschen Rechtsschutzsystem und stellt klar, welches Recht auf das Schlichtungsverfahren anzuwenden ist. Sie leitet eigenständige Verfahrensprinzipien her und entwickelt Kriterien für die Rechtsanwendung in Theorie und Praxis. Hilfestellungen erhält auch die Legislative durch einen Gesetzesvorschlag inklusive Erläuterungen, wie die Einhaltung der Verfahrensprinzipien gesichert werden kann. Die Arbeit wurde mit dem Promotionspreis 2024 des Fachbereichs Rechtswissenschaft der Friedrich-Alexander-Universität Erlangen-Nürnberg und dem Rödl-Preis 2024 ausgezeichnet.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Versteuern Taxable
-
Schriftliche Schiedsverfahren, Fachbücher von Florian WundrichDas Fachbuch "Schriftliche Schiedsverfahren" von Nomos bietet eine umfassende Analyse der Schiedsverfahren, die ohne mündliche Verhandlung durchgeführt werden. Es behandelt die spezifischen Rahmenbedingungen und die Einschränkungen hinsichtlich der Beweismittel, die in solchen Verfahren zur Anwendung kommen. Mit einem klaren Fokus auf das Zivilrecht und den wirtschaftlichen Kontext richtet sich das Buch an Fachleute und Studierende, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen möchten. Das Werk ist in deutscher Sprache verfasst und umfasst 233 Seiten, die in einer kartonierten Ausgabe präsentiert werden. Die erste Auflage, die im Jahr 2025 veröffentlicht wurde, bietet aktuelle und relevante Informationen zu einem zunehmend wichtigen Thema im Bereich Wirtschaft und Recht. Die strukturierte Darstellung und die fundierte Analyse machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit den Herausforderungen und Möglichkeiten schriftlicher Schiedsverfahren beschäftigen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drittfinanzierung von Schiedsverfahren, Fachbücher von Johannes VeigelDie Drittfinanzierung von Schiedsverfahren spielt in der schiedsrechtlichen Praxis eine immer wichtigere Rolle. In Deutschland ist diese Form der Prozessfinanzierungsmöglichkeit derzeit nicht reguliert. Auch die Rechtsnatur des Prozessfinanzierungsvertrags ist umstritten. Die Arbeit nimmt eine kollisions- und sachrechtliche Einordnung des Prozessfinanzierungsvertrags vor und stellt die Auswirkungen und potenziellen Interessenskollisionen dar, die durch die Drittfinanzierung eines Schiedsverfahrens entstehen können. Im Mittelpunkt der Arbeit steht die rechtsvergleichende Analyse der Regulierungsansätze Singapurs, Hongkongs und Nigerias, die als erste Gesetzgeber die Drittfinanzierung von Schiedsverfahren explizit reguliert haben. Zuletzt untersucht die Arbeit, ob eine Regulierung der Drittfinanzierung von Schiedsverfahren in Deutschland angezeigt ist und ob aus den Ergebnissen des Rechtsvergleichs Ansätze für eine etwaige Regulierung entnommen werden können.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vogt:Sanktionen und Schiedsverfahren, Fachbücher von Janna VogtDas Fachbuch "Sanktionen und Schiedsverfahren" von Janna Vogt bietet eine umfassende Analyse der Auswirkungen von Wirtschaftssanktionen auf die Durchführung von Handelsschiedsverfahren. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Kombination von Sanktionen und Schiedsverfahren ergeben. Die Autorin, eine Expertin im Bereich Wirtschaftsrecht, untersucht die praktischen Implikationen für Unternehmen und Juristinnen und Juristen, die in einem zunehmend komplexen internationalen Handelsumfeld agieren. Mit 216 Seiten bietet das Buch sowohl theoretische als auch praktische Perspektiven und ist somit eine wertvolle Ressource für Studierende, Praktikerinnen und Praktiker sowie Entscheidungsträgerinnen und Entscheidungsträger im Bereich des Wirtschaftsrechts. Die klare Struktur und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten von Sanktionen und Schiedsverfahren auseinandersetzen.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professionelle Konfliktlösung, Fachbücher von Anita von HertelOb Kritikgespräche, Verhandlungen oder Machtkämpfe in der Geschäftsleitung: Konfliktsituationen und ihre Bewältigung gehören zum Tagesgeschäft einer jeden Führungskraft. Die gute Nachricht: Es gibt ein neues Führungsinstrument, mit dem man selbst völlig zerstrittene Parteien wieder miteinander ins Gespräch bringen und zu einer Einigung führen kann. Mediation ist eine Methode, die im heutigen Managementalltag jeder beherrschen muss. Als Weiterentwicklung der Win-win-Formel ist sie schnell, kostensparend und hocheffizient. Anita von Hertel stellt in ihrem Standardwerk Instrumente und Techniken vor, die in jeder Situation des Führungsalltags neue, synergetische Lösungen erlauben.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Sind Spesen zu versteuern?
Spesen sind grundsätzlich steuerpflichtig, da sie als Einnahmen angesehen werden, die der Arbeitnehmer erhalten hat. Allerdings gibt es bestimmte Spesen, die steuerfrei bleiben können, wenn sie beruflich veranlasst sind und nachgewiesen werden können. Dazu gehören beispielsweise Reisekosten, Verpflegungsmehraufwendungen oder Übernachtungskosten. Es ist wichtig, alle Spesen ordnungsgemäß zu dokumentieren und entsprechende Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um beruflich veranlasste Ausgaben handelt. Es empfiehlt sich, bei Unsicherheiten bezüglich der steuerlichen Behandlung von Spesen einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Sind Bonuszahlungen zu versteuern?
Sind Bonuszahlungen zu versteuern? Ja, Bonuszahlungen sind in der Regel steuerpflichtig. Sie gelten als Einkommen und müssen daher in der Einkommenssteuererklärung angegeben werden. Die genaue Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Bonus, dem individuellen Steuersatz und eventuellen Freibeträgen. Es ist wichtig, Bonuszahlungen korrekt zu versteuern, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie werden Mieteinnahmen versteuern?
Mieteinnahmen müssen in Deutschland grundsätzlich versteuert werden. Dabei werden sie als Einkünfte aus Vermietung und Verpachtung in der Anlage V der Einkommensteuererklärung angegeben. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Vermieters. Zudem können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Es ist wichtig, alle Einnahmen und Ausgaben genau zu dokumentieren, um eine korrekte Steuererklärung abgeben zu können. Es empfiehlt sich, einen Steuerberater zu konsultieren, um mögliche Steuervorteile optimal zu nutzen und steuerliche Fallstricke zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.